長期安定収益が魅力の
上場インフラファンド市場
2040年をターゲットに再生可能エネルギー(以下、再エネ)を「主力電源」と位置づける国の政策や、データセンター需要拡大を受けた電力不足懸念などを背景に、注目を集める金融商品がある。
東京証券取引所が2015年4月に開設した「東証インフラファンド市場」に上場する、「上場インフラファンド」だ。
東証インフラファンド市場は、インフラの整備や運営において、政府・自治体による公共投資に代わって民間投資の活用が求められていることや、資産運用の多様化といった投資ニーズを背景に開設された。再エネ発電設備などのインフラを投資対象とする投資法人が対象となり、インフラの保有を通じて、得られる賃料収益等を投資家に分配する。
上場インフラファンドの一番の魅力は、長期安定的な収益が得られる点である。国の政策である「エネルギーの安定供給と脱炭素の両立」に適合しており、また、再エネ発電による発電量の需要は景気の変動に左右されにくい。さらに、高い分配金利回りが期待できることや、1口数万円程度からと個人でも購入できる手軽さも大きな魅力だ。株式や債券と相場が連動しにくいオルタナティブな運用商品ということもあり、資産運用ポートフォリオに組み込めば、一定の分散効果も期待できる。
現在、5銘柄が上場する中、2026 年3月に新規上場したグリーンライト・再エネインフラ投資法人の執行役員・澤本慶太氏は、「今後もAIの爆発的な普及に伴うデータセンターや半導体工場の増設などによって、電力需要は加速的に拡大し、再エネ電源の価値がさらに高まる環境にあります」と語る。
国が国際公約として掲げる「カーボンニュートラル」の実現や、昨今のエネルギー安全保障リスクを踏まえても、公募により不特定多数の投資家から資金を集め、脱炭素化と安定供給の両立に貢献する上場インフラファンドには大きな期待が寄せられている。
上場インフラファンドとは?
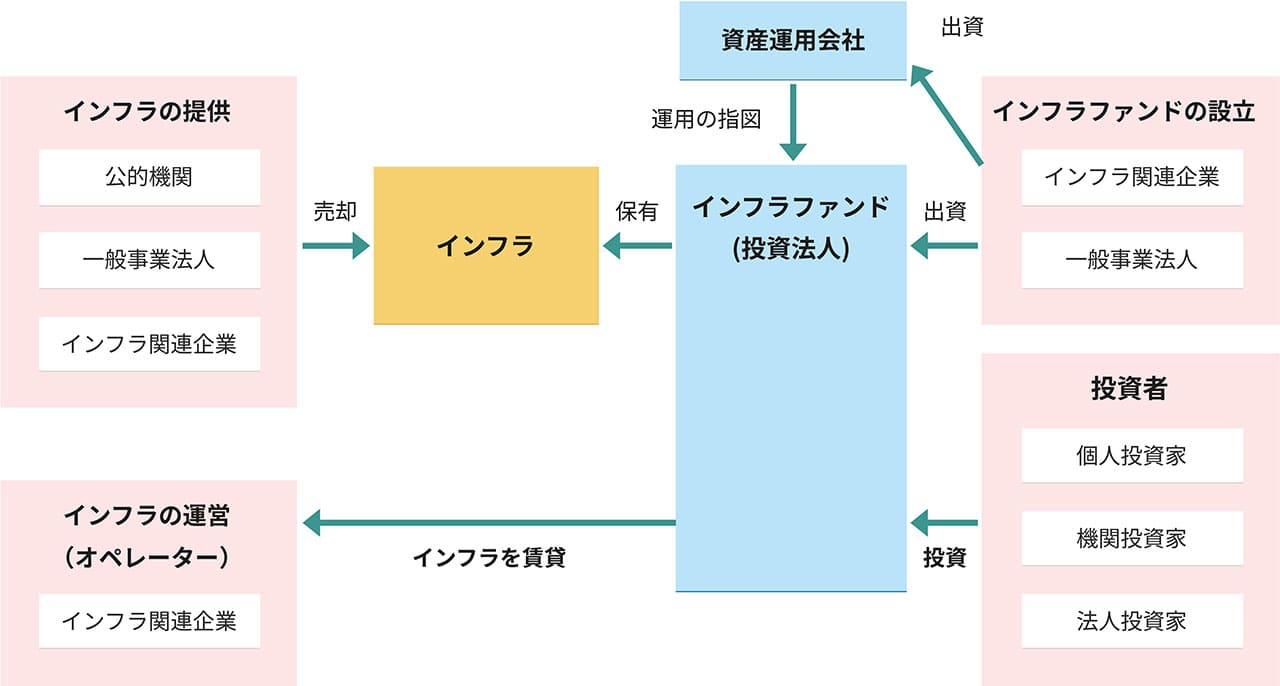
インフラファンドスキームの例(投資法人の場合)
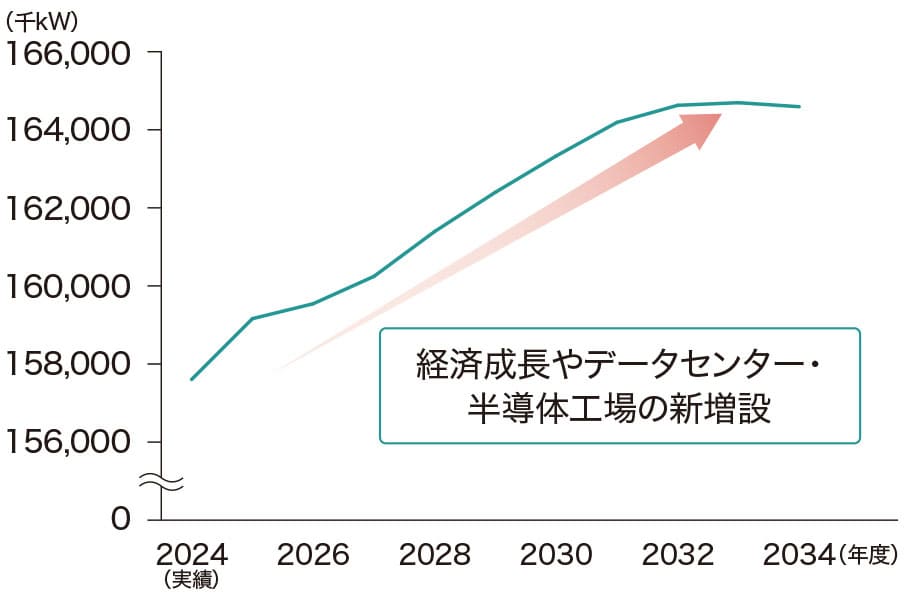
電力需給は喫緊の社会課題
日本における最大需要電力の予想
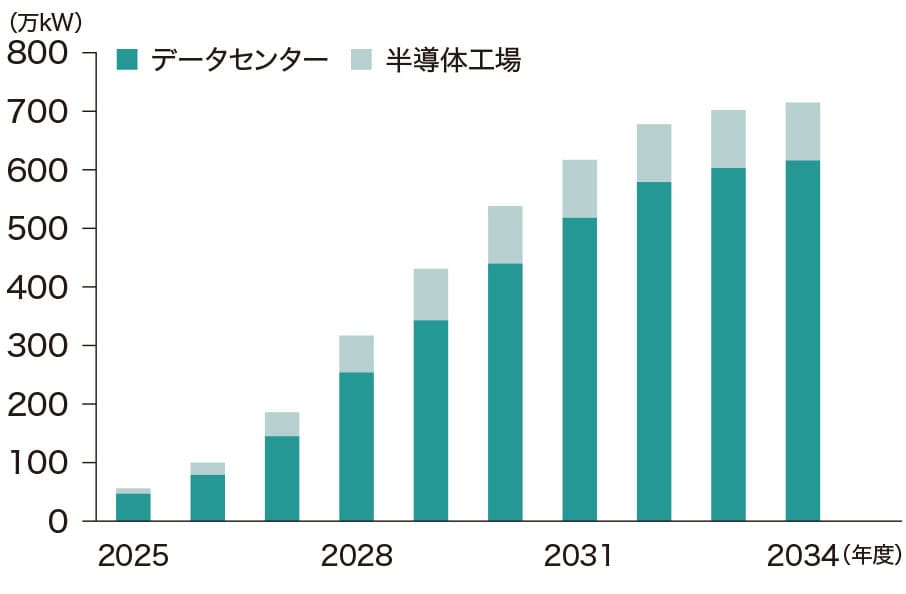
データセンター・半導体工場増設に伴う
個別計上最大需要電力の予想
新規上場のグリーンライトは
技術力と運用・保守が強み
執行役員
澤本慶太 氏
東証インフラファンド市場へ新規上場してから約半年、11件の太陽光発電施設を投資対象とするグリーンライト・再エネインフラ投資法人(以下、グリーンライト)は、運用体制において、3つの特徴・強みを持っている。
1つ目がスポンサーメリットだ。スポンサーとは運営ノウハウや情報提供などで、ファンドの成長と安定運営を支えるプレイヤーを指す。グリーンライトにおいては再エネ事業を専業で展開し、売却・開発情報の提供やO&M(運用・保守)を担うブルースカイソーラー、売電支援・マーケット情報提供を支援する大阪ガス、財務戦略助言などを行うJA三井エナジーソリューションズの3社がスポンサーとなっている。2026年7月よりサポート会社として、太陽光発電施設の開発や蓄電池施設の開発のノウハウを持つブルースカイエナジーが加わり、情報力・開発力・技術力の各面で強固な支援体制が構築されている。
「大手エネルギー事業者の大阪ガスをスポンサーに持つ上場インフラファンドは、当法人が初めてです」と澤本氏。大阪ガスは全国で各種再エネ事業を展開しており、その知見を得られるのは大きい。
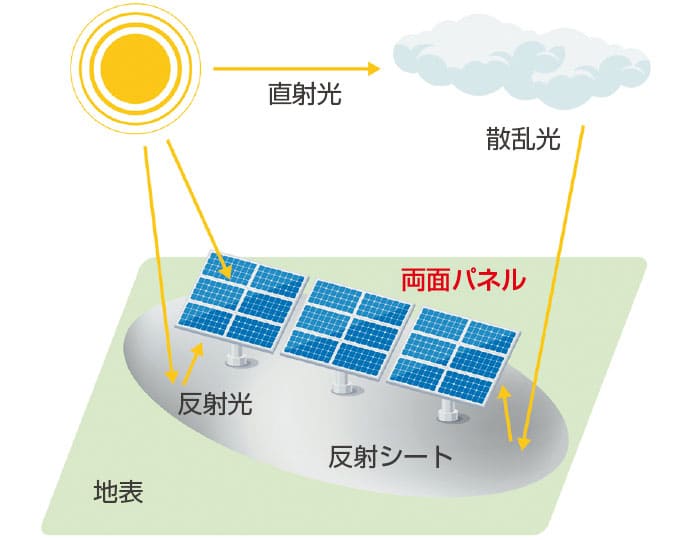
2つ目がブルースカイソーラーグループが有する、発電効率の最大化に向けたリパワリングの技術だ。太陽光発電所の新規開発適地の減少も見据え、「効率の高い両面パネルへの入れ替えと反射シートの敷設により発電効率の向上を図り、発電量が約31.4%向上した実績もあります」(澤本氏)。その他、ドローンやAIを活用した異常検知や地道な雑草対策まで、保守管理を徹底している。
3つ目として、出力制御への対策が挙げられる。出力制御とは、発電量が需要や送電容量を上回りそうな際、電力会社が安定運用のために発電出力を一時的に抑える仕組みだ。グリーンライトでは、出力制御を低減するオンライン出力制御を保有全案件で導入済みのほか、出力制御が穏やかな東北・関東を起点とする分散投資により出力制御リスク低減を図っている。
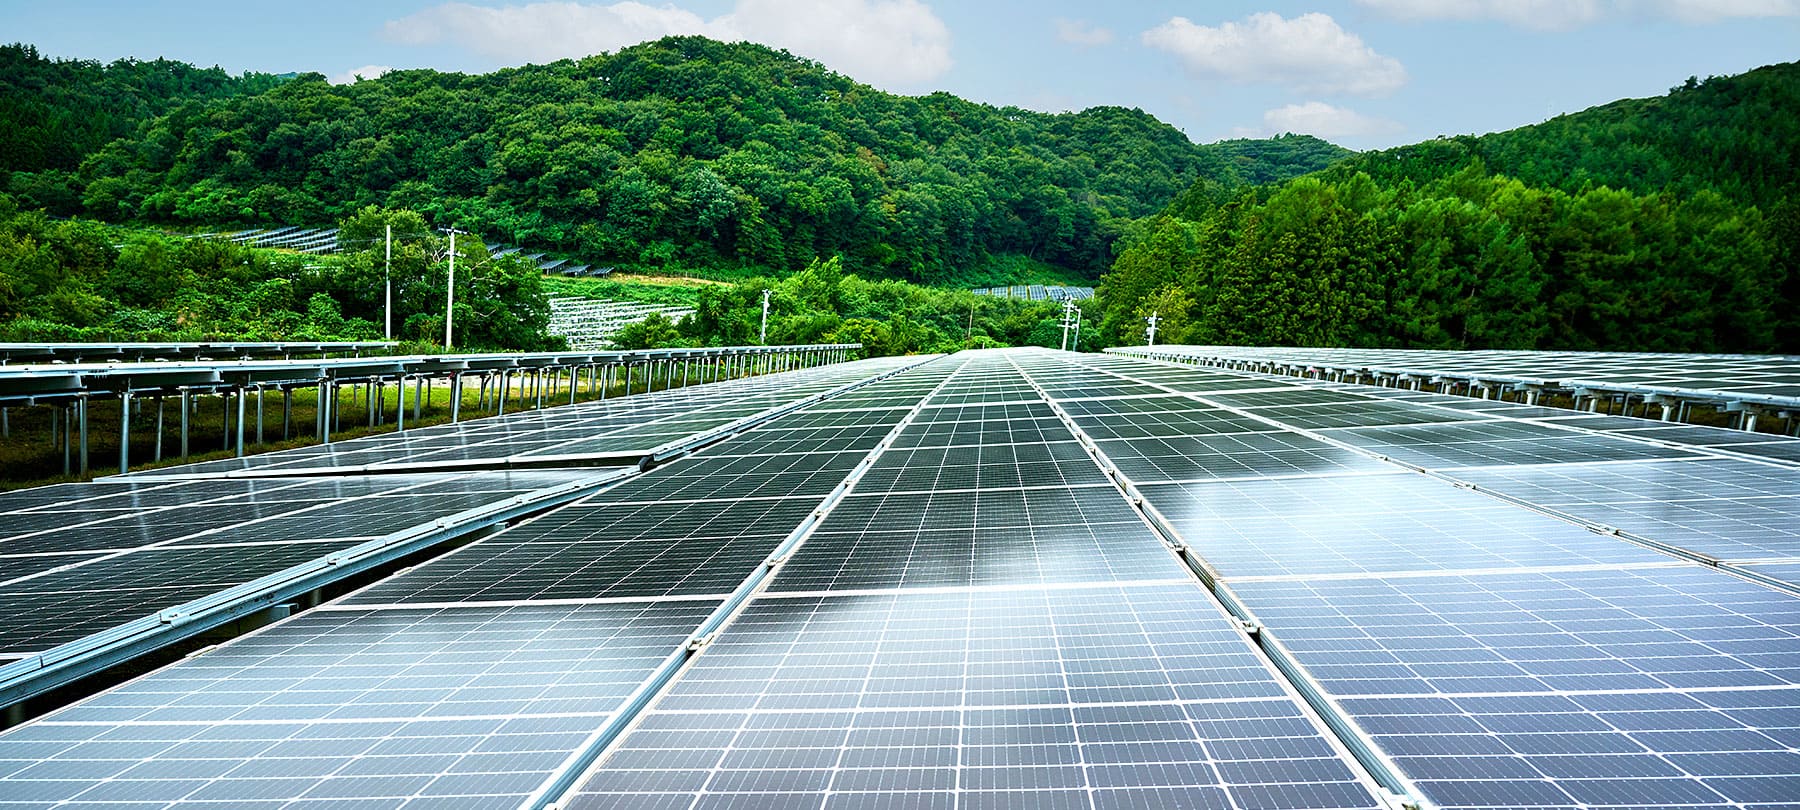
実際、岩手県滝沢市湯船沢第1・2発電所においては、出力制御リスクの低さに加え、「東北地方の背骨である奥羽山脈の東側の太平洋側に位置するため降雪の影響を比較的受けにくく、日照も相応に高い場所となっています」と澤本氏は選定の理由を語る。また、降雪時の対策としては、適切な除雪作業と補修作業を実施している。
昨今多発するケーブル盗難についても、対策として24時間監視カメラ・センサーおよび警備会社の駆付け契約を導入するほか、「銅線からアルミ線への材質変更と、保険によるリスク移転も実施しています」と澤本氏。警備体制の強化により、地域住民の安心・安全の担保にもつながっている。
また、昨今、相次ぐ地震や豪雨災害においては、日ごろの発電量のチェックに加え、災害が起こった際には緊急巡回点検を実施している。ただし、「自然現象に基づく発電量については精度の高い予測データがあり、予測が立てやすくなっています」と澤本氏。グリーンライトの物件においては現状、地震による被害を受けたケースはないという。
Post FITを見据えた
今後の成長戦略に期待
太陽光をはじめ、再エネ発電を巡っては、10~20年後に迫る、FIT(電力会社が一定価格で一定期間買い取ることを国が約束する固定価格買取制度)終了後の影響を懸念する向きも多いだろう。
上場インフラファンドでは、発電事業者が市場価格にプレミアム(補助額)を上乗せして電力市場で売電する FIP(フィード・イン・プレミアム)制度への移行や、個別企業と直接長期の販売契約を締結するコーポレート PPA などの新たなスキームの検討を進めると同時に、FIT終了を成長機会と捉え、各インフラファンドが独自の運用戦略を検討している。FITという“縛り”が解け、運用戦略が多様化する中、グリーンライトもまた独自の強みを生かしていく考えだ。
「当法人の長期的な強みとして、スポンサーサポートを通じ、FIT終了後もキャッシュを生み出す体制が整備されている点が挙げられます」(澤本氏)
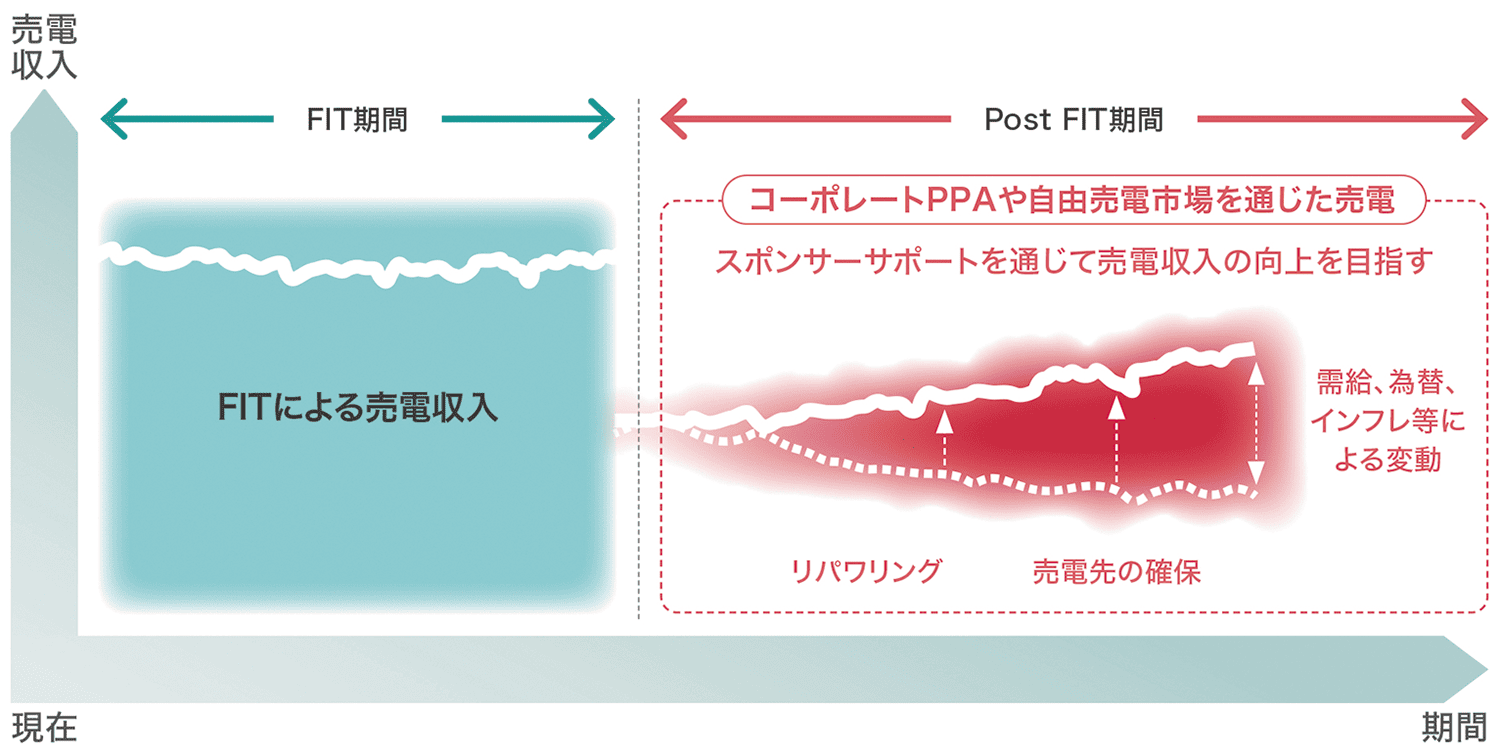
グリーンライトでは、Post FIT期間においてもコーポレートPPAや自由売電市場を通じた売電を継続し、中長期にわたって安定的に売買収入に連動した賃料収入の獲得を目指している。その際の強みとなるのが大阪ガスとの連携だ。同社は日本国内でトップクラスの規模の売電先のマーケットを擁し、そのリソースの提供が得られるのは大きなアドバンテージだ。
加えて、電力スポット価格の上昇を背景にFIP転換などを通じた売電収入の増加にも取り組んでいくという。賃貸借スキームによる安定性と、リパワリングや売電先確保による成長性の両立は投資家にとって大きな魅力と言えよう。
ポートフォリオの収益力向上に向けては、蓄電池(系統用・併設)の導入も検討している。
蓄電池には、日中の出力制御時の余剰電力を蓄電し夜間に売電することによる収益機会の拡大や、卸電力市場の価格差を活用した収益機会の獲得、既存発電所への併設による用地効率の最大化といった効果が期待できる。
Post FIT期間の売電収入イメージ
リパワリングにより発電効率向上
蓄電池の導入
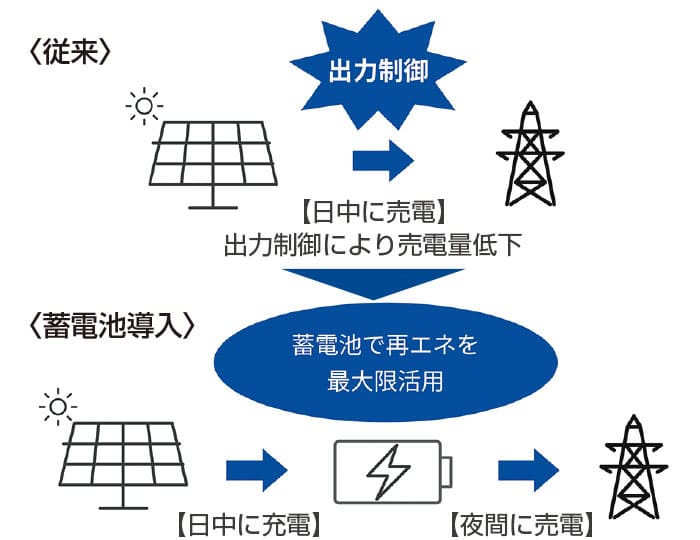
グリーンライトでは、併設型については各発電所の出力制御動向を見極めて導入効果の高い発電所を選定し、投資額の算定・資金調達手段の検討を進めている。「系統用については、現行制度には制度改正上の課題が残ると認識しており、投資意義を業界として発信し、必要な制度改正の実現を目指した上で投資検討を進めていく計画です」(澤本氏)。
投資家としては、何より制度変更後の対応が気になるところだが、「大前提として、上場インフラファンドは、電力を安定供給する社会的な役割を担っており、将来性や投資家の皆様へのリターンを踏まえても、既存の発電設備をいかに長期安定的に運用するかが重要な課題です」と澤本氏。その観点から、他の上場インフラファンドとも知見を共有しながら、社会課題の解決に取り組んでいきたいと語る。
持続的な電力の安定供給へ向けて、民間投資の受け皿という重要な役割を担う上場インフラファンドにとって、FIT終了は1つの区切りでしかない。FIPやコーポレートPPA、蓄電池といった多様なスキームを活用し、目指すところは、逼迫する電力需給という社会課題の解決である。各インフラファンドが独自の強みを打ち出し、運用戦略の差別化を図ることで、投資家にとっては銘柄選択の楽しみも増えていく。日本のエネルギー事情の行く末を考える契機としても、上場インフラファンド市場にいま一度着目してみるのも良いだろう。