
Citeline/Evaluate
コンサルティング&アナリティクス部門、プリンシパルコンサルタント、理学修士
馬 翔一郎氏
製薬業界におけるM&Aや提携(アライアンス)の「勝利の方程式」が大きく変わりつつある。長年、創薬スタートアップの間では、「開発をフェーズIII(第III相臨床試験)まで自前で進めた方が高く売れる」「パイプラインは複数そろえた方が評価される」といった事業戦略がとられてきた。しかし、Citeline/Evaluateプリンシパルコンサルタントの馬正一郎氏は、「この10年で常識が変わった。かつての成功法則は成り立たなくなっている」と指摘する。
Citeline/Evaluate
コンサルティング&アナリティクス部門、プリンシパルコンサルタント、理学修士
馬 翔一郎氏
市場データの分析によれば、金額開示案件に占めるパイプライン買収の比率は、2016年には58%だったが2024年には80%へと上昇した。市場の関心は「上市された既存薬」から「未発売のパイプライン」へとシフトしていることが分かる。(図1)
製薬業界のM&Aは変化しており、10億ドル超の買取案件が増加している(図1)
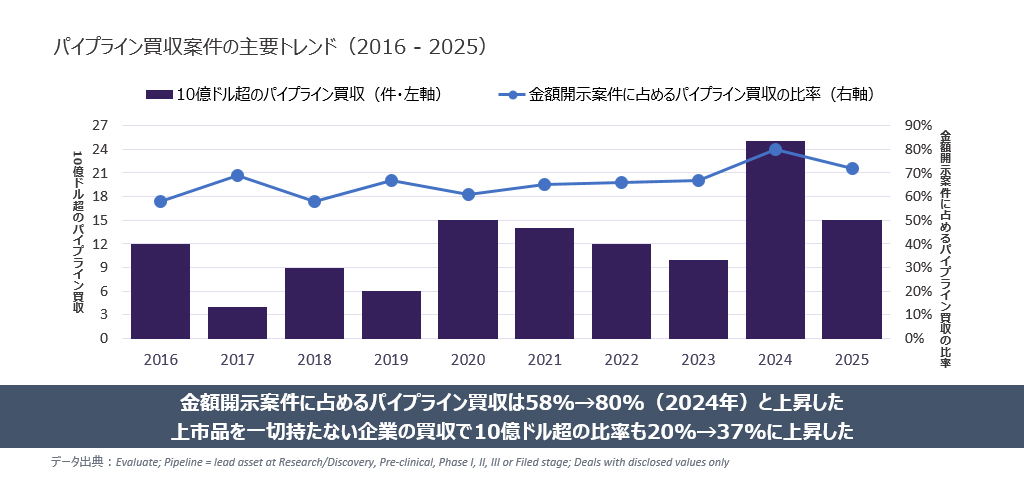
買収額の変化も大きい。パイプライン案件において、買収額の上位25パーセンタイルの平均買収額を見ると、2016〜2020年には約8.5億ドルだったが、2021〜2025年には約13億ドルに跳ね上がった。一方で、買収額全体の中央値はほぼ横ばいで推移している。このことは、一部の高く評価されたアセットに対してメガファーマ(巨大製薬会社)同士の争奪戦が起きていることを示唆している。
「どの開発段階で売るか」のセオリーも変化している。以前は、フェーズIIのアセットの買収価格はフェーズIIIの8割程度にとどまっていた。しかし直近5年間では、フェーズIIの買収価格の中央値(約9.5億ドル)は、フェーズIII(同約10億ドル)の95%に迫っている。
馬氏は「フェーズIIIまで開発を進めるには、数年の歳月と多額の費用を要する。価格の上乗せが5%程度にとどまるのであれば、後期開発を自前で抱え込む合理性は薄い」と分析する。
また、「1本足打法」と評されることもあった単一パイプラインのみを保有する企業の評価も一変した。こうした企業に対する買収案件のうち10億ドルを超えたケースは、2016〜2020年には8%(12件中1件)だったが、2021〜2025年には平均30%、2024年には50%に達した。
「アセットが1本であれば、買い手側が評価すべき変数は『その作用機序や適応症で価値を出せるか』の1点に絞られる。評価のレンジが狭まる分、コミットしやすくなる。かつては『リスクの集中』と見なされていた要素が、現在ではプレミアム(上乗せ価値)の要因になっている」(馬氏)
モダリティへの関心がシフト:
抗体の躍進とCAR-Tの超早期化
どのようなモダリティが関心を呼んでいるかという点でも、市場構造の変化が顕著だ。長年M&A市場の主役だった低分子医薬品の割合は、2016年の63%から2024年には46%へと下落した。こうした低分子医薬品の落ち込みを補ったのは抗体医薬品であり、その買収案件に占める割合は9%から18%へと倍増した。これは買収市場が保守的で、確実に事業化が見込める技術が選ばれていることを意味する。
ただし、新たな動きもある。その1つが遺伝子改変細胞治療である「CAR-T」の分野だ。CAR-Tの買収対象は開発早期へとシフトしている。金額が開示された買収案件のうち、フェーズI案件は、2016〜2020年には7件中1件だったが、2021〜2025年には13件中9件と約7割を占めるに至った。
ギリアド・サイエンシズやブリストル・マイヤーズ スクイブ(BMS)のように、承認済みの自社CAR-T製品を持つ企業でさえ、次世代技術を求めて初期段階での買収に踏み切っている。馬氏は「買われているのは、単一の薬ではなく製造やデリバリーのプラットフォーム技術のようだ。特に体内でT細胞を書き換えるインビボ(in vivo)CAR-Tのように、製造工程を劇的に効率化できる技術に対する関心が高まっている」と解釈する。
自社の立ち位置を明確化すべき
こうした状況では、自社技術が個別の開発品目に強みを持つ「アセット型」なのか、AI創薬など幅広い応用が可能な「プラットフォーム型」なのかを見極めることが出口戦略の鍵になると馬氏は強調する。アセット型に強みを持つ場合は、「開発品目の価値の最大化とその訴求に集中することが重要」と同氏は強調する。一方、プラットフォーム型であれば、買収よりもアライアンス・提携により多くの機会があると馬氏。「特に細胞・遺伝子治療分野では、高い製造技術やデリバリー基盤を持つ企業が提携市場で高い評価を得る傾向がある」という。
中国勢の猛追と
メガファーマの「投資枠」争奪戦
製薬業界のグローバルディールを語る上で、いま注視すべきなのが「中国発バイオテック」の急浮上である。メガファーマによる中国発アセットの取得件数は増加の一途をたどっている。2026年1月から5月の案件数は前年同期の7件から13件へ、一時金(アップフロント)の合計は約17.8億ドルから約37億ドルへと急増した。1件当りの買収単価は大きな変化がないことから、買収件数が増えていることが分かる。
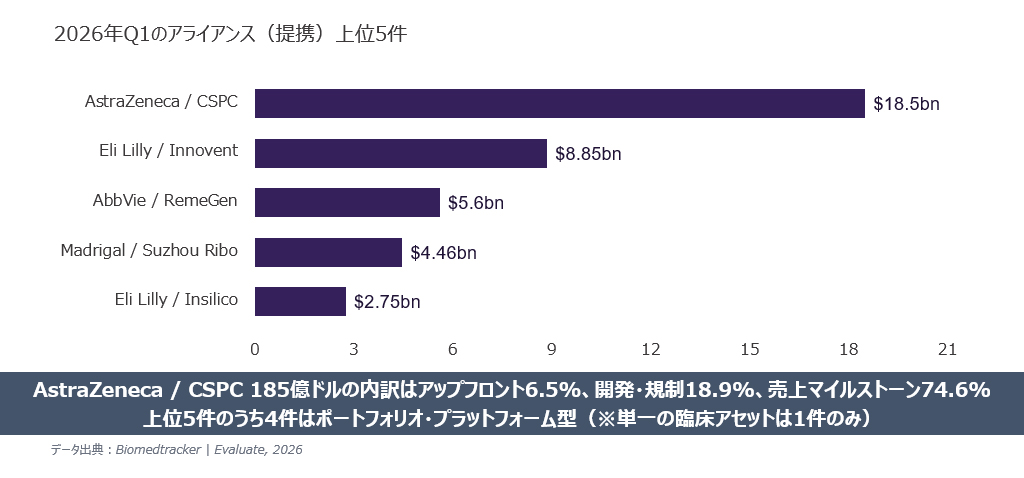
「メガファーマの意思決定の回数や予算には上限がある。その枠が中国勢のアセットによって埋まりつつあることは、日本企業にとって脅威となる」(馬氏)。実際、2026年第1四半期におけるアライアンス・提携の上位案件を見ると中国発バイオテックの存在感は圧倒的だ。例えばアストラゼネカが中国のCSPCと結んだ提携は、総額185億ドル(約2.7兆円)に上る。(図2)
ただし、このディールには現在の提携トレンドが端的に表れている。185億ドルのうち、契約時に支払われるアップフロントは12億ドル(約6.5%)にすぎず、大部分(138億ドル=約75%)は売り上げ達成に応じたマイルストーンとなっている。製品が市場に出て売り上げが立たなければ支払われないのだ。
また、提携上位の案件の多くは、複数の開発プログラムや技術基盤(プラットフォーム)を包括した契約となっている。AI創薬プラットフォームや持続性を高める製剤技術、RNA修飾技術など、企業が持つ技術基盤を押さえる動きが加速していると言えそうだ。
大型提携の相手は中国発バイオテックに集中しており、
AstraZenecaの1件だけで四半世紀総額の約21%を占める(図2)
日本企業が取るべき
4つの勝ち筋と処方箋
激変する創薬グローバル市場において、日本の創薬ベンチャーはどのように生き残りを図るべきか。馬氏は最後に、データ分析から導き出した日本企業への示唆として4つのポイントを提示した。
1. 「単一アセット」は強みになる
日本には単一のアセットやシーズに特化して開発を進める創薬ベンチャーや大学発スタートアップが多い。以前はパイプラインの少なさがリスクと捉えられがちだったが、現在の買収市場では評価のブレが少ない優れた単一アセットにプレミアムがつく。そのため、自社アセットの価値を最大化し、訴求し尽くすことへの投資が最優先課題となる。
2. 新規モダリティの出口は買収よりも提携
細胞治療・遺伝子治療分野は、買収市場ではまだ主役級とはなっていないが、その製造やデリバリーの技術基盤への関心は高まりつつある。このため高い製造技術やニッチなプラットフォームを所有している場合は、アライアンスや提携の有力な訴求材料となり得る。(図2)
3. 「特許切れ」と「領域の空白」を狙った精密ターゲティング
製薬業界全体では今後、約2750億ドル(約40兆円)規模の特許切れが控えており、これが買収圧力の源泉となっている。どの企業が、いつ、どの領域で特許切れとなるかは、公開情報から精度高く予測できる。相手の特許切れのタイミングと自社アセットの合致点に注目して提携先を絞り込むことが重要となる。
4. ディール構造の柔軟な設計とマイルストーン重視
過去の相場観や総額の大きさにとらわれず、同じ開発段階・同じ領域の競合ディールと比較すべきである。一時金(アップフロント)の多寡だけでなく、マイルストーン条項やオプション契約をいかに巧みに組み合わせるかが勝負の分かれ目となる。
こうした「勝ち筋」に乗るためのソリューションを提供しているのが「Citeline/Evaluate」だ。同社は買い手、売り手の双方に対して以下のパッケージを用意している。
【売り手向け】パートナー評価・アセット価値最大化パッケージ
・ パートナー市場分析
提携候補企業の市場ポジション、成長戦略、重点領域を分析し、自社アセットとの戦略的な接点や提携可能性を可視化。
・買い手プロファイリング
提携候補企業ごとに、製品ポートフォリオ、技術フォーカス、過去の提携・買収実績、投資領域を整理し、何を求めている企業なのかを明らかにする。
・アセット評価・差別化分析
競合アセットとの比較を通じて、自社アセットの強み・弱み、提携上の懸念点、差別化ポイントを整理。どのエビデンスが価値向上につながるかを特定。
・提携適合性評価・戦略提言
提携候補企業との戦略的フィットを評価し、どの企業に、どのストーリーで、どのタイミングで提案すべきかをピッチデック作成支援を織り交ぜながら提言。Co-development、Co-promotion、Strategic Allianceなど最適な提携形態もあわせて検討。
【買手向け】アセットスクリーニング・優先順位付けパッケージ
・スクリーニング戦略設計
自社の事業・成長戦略や重点領域に基づき、TA適合性・モダリティ・開発ステージ・リスク・商業性等の評価基準を設定。
・ロングリスト作成
上記の内容を踏まえ、Citeline/Evaluateのデータ基盤の中から世界中のパイプライン資産を探索し、候補を抽出。
・アセットの定量評価・優先順位付け
科学的妥当性、市場性、競争環境、開発リスク、戦略適合性を評価し、候補をスコアリング
・ショートリスト選定
有望候補について深掘り分析を実施し、優先度の高い案件へ絞り込み。
・提携・導入戦略立案
ライセンス、共同開発、地域提携など、自社戦略に最適な取引オプションを提言。
さらに、Citeline/Evaluateでは「NorstellaLinQ」を基盤とした精緻で信頼性の高い分析を行い、ソリューションに生かしている。加えて、日本国内はもととり、欧米、中国それぞれの市場に精通したコンサルタントが在籍しており、まさに「勝ち筋」に乗るソリューションを提供している。
【具体的なコンサルタントメンバー】
メガファーマが抱える特許切れの危機感、そして中国勢をはじめとするグローバル競合の激化——。日本企業に残された時間は長くない。しかし、データに基づいて市場の需要を正しく捉え、自社アセットの強みを訴求できれば、勝機は広がる。製薬業界におけるグローバルディールは、「良い薬を作れば高く売れた」時代から「市場の構造変化と買主の懐事情を分析し、戦略的にディールを組み上げる」時代へと移行した。データを武器に交渉で主導権を握れるかどうかが、日本の創薬産業の未来を左右することになりそうだ。
Citeline/Evaluateは「BioJapan2026」においても展示、ランチョンセミナー開催を行います。是非、お立ちよりください。
https://www.evaluate.com/ja/biojapan-hub/